
Punya Rumah Impian tapi Uang Selalu Habis? Bisa Jadi Kamu Mengalami House Poor
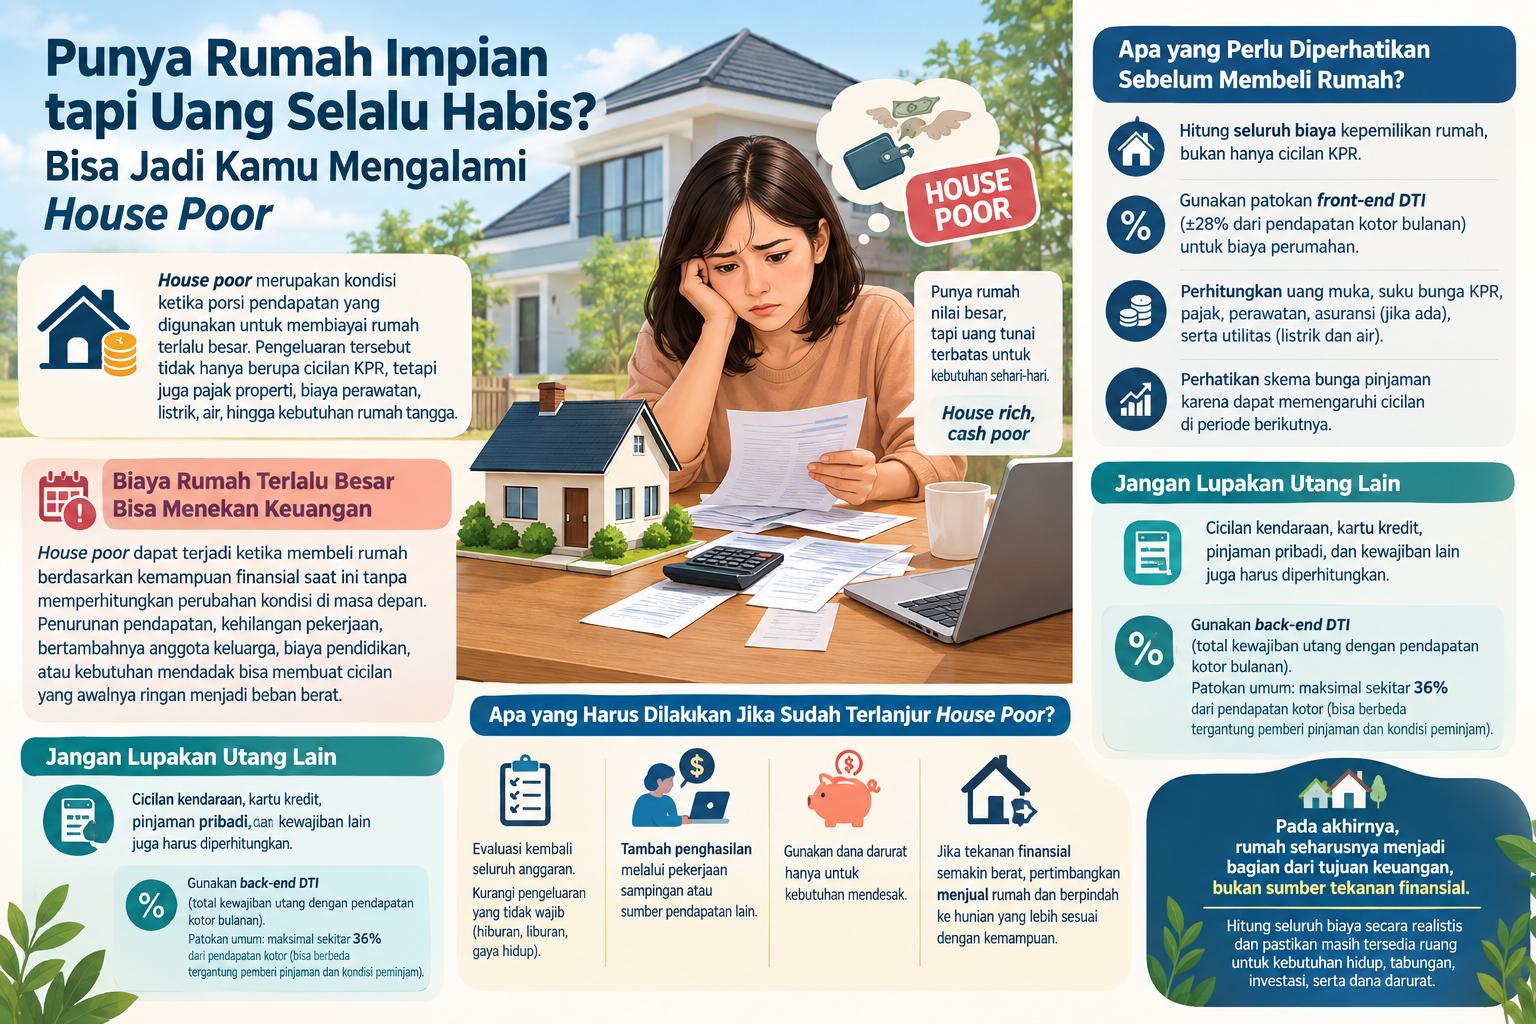
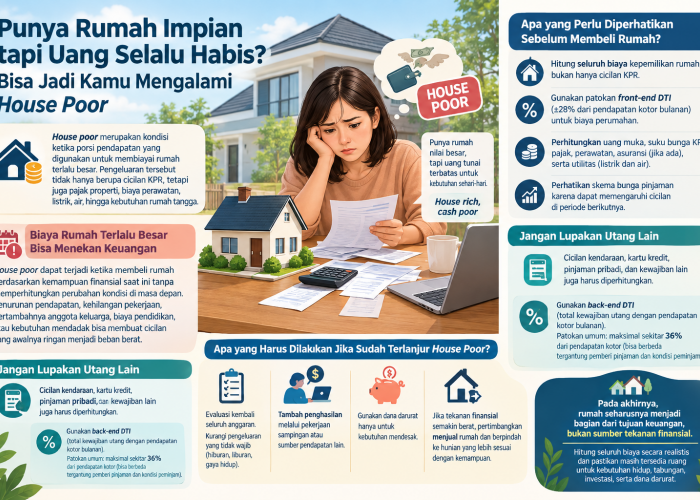
Punya rumah impian tetapi keuangan selalu menipis? Kenali house poor, kondisi saat biaya rumah membuat keuangan sulit bernapas.--foto: chat gpt
PALTV.CO.ID- Memiliki rumah sendiri menjadi salah satu tujuan keuangan yang ingin dicapai banyak orang. Namun, punya rumah tidak selalu berarti kondisi finansial sudah aman.
Jika sebagian besar penghasilan habis untuk membayar biaya yang berkaitan dengan hunian hingga kebutuhan lain sulit terpenuhi, seseorang bisa mengalami kondisi yang dikenal sebagai house poor.
House poor merupakan kondisi ketika porsi pendapatan yang digunakan untuk membiayai rumah terlalu besar. Pengeluaran tersebut tidak hanya berupa cicilan Kredit Pemilikan Rumah (KPR), tetapi juga mencakup pajak properti, biaya perawatan, listrik, air, hingga berbagai kebutuhan rumah tangga.
Dalam situasi ini, seseorang mungkin memiliki aset berupa rumah dengan nilai yang cukup besar, tetapi memiliki uang tunai yang terbatas untuk memenuhi kebutuhan sehari-hari. Kondisi tersebut juga sering digambarkan sebagai house rich, cash poor, yaitu kaya aset tetapi minim likuiditas.
Biaya Rumah Terlalu Besar Bisa Menekan Keuangan
House poor dapat terjadi ketika seseorang membeli rumah berdasarkan kemampuan finansial saat ini tanpa memperhitungkan perubahan kondisi di masa depan. Padahal, pendapatan dan kebutuhan hidup dapat berubah sewaktu-waktu.
Penurunan pendapatan, kehilangan pekerjaan, bertambahnya anggota keluarga, biaya pendidikan, atau kebutuhan mendadak dapat membuat cicilan yang sebelumnya terasa ringan berubah menjadi beban berat.
BACA JUGA:Bocoran Layar iPhone 20 Pro, Usung Desain Quad-Curved dan Punch-Hole Mini
Karena itu, kemampuan membeli rumah sebaiknya tidak hanya diukur berdasarkan besarnya gaji. Seluruh biaya kepemilikan rumah perlu dihitung sebelum mengambil KPR.
Salah satu patokan yang sering digunakan adalah front-end debt-to-income ratio (DTI), yaitu perbandingan biaya perumahan dengan pendapatan kotor bulanan. Sebagai panduan umum, biaya perumahan sebaiknya berada di sekitar atau di bawah 28 persen dari pendapatan kotor.
Calon pembeli juga perlu memperhitungkan uang muka, suku bunga KPR, pajak, biaya perawatan, asuransi jika ada, serta utilitas seperti listrik dan air. Skema bunga pinjaman juga perlu diperhatikan karena perubahan suku bunga dapat memengaruhi cicilan pada periode berikutnya.
Jangan Lupakan Utang Lain
Perhitungan kemampuan finansial tidak berhenti pada biaya rumah. Cicilan kendaraan, kartu kredit, pinjaman pribadi, dan kewajiban lainnya juga harus diperhitungkan.
Hal ini berkaitan dengan back-end DTI, yaitu perbandingan seluruh kewajiban utang dengan pendapatan kotor bulanan. Sebagai patokan umum, total kewajiban utang sering digunakan dalam kisaran maksimal sekitar 36 persen dari pendapatan kotor, meski batas yang diterapkan dapat berbeda tergantung pemberi pinjaman dan kondisi peminjam.
Cek Berita dan Artikel lainnya di Google News
Sumber: berbagai sumber
- Share: