Tips Important Sebelum Melunasi Cicilan Bank Lebih Awal
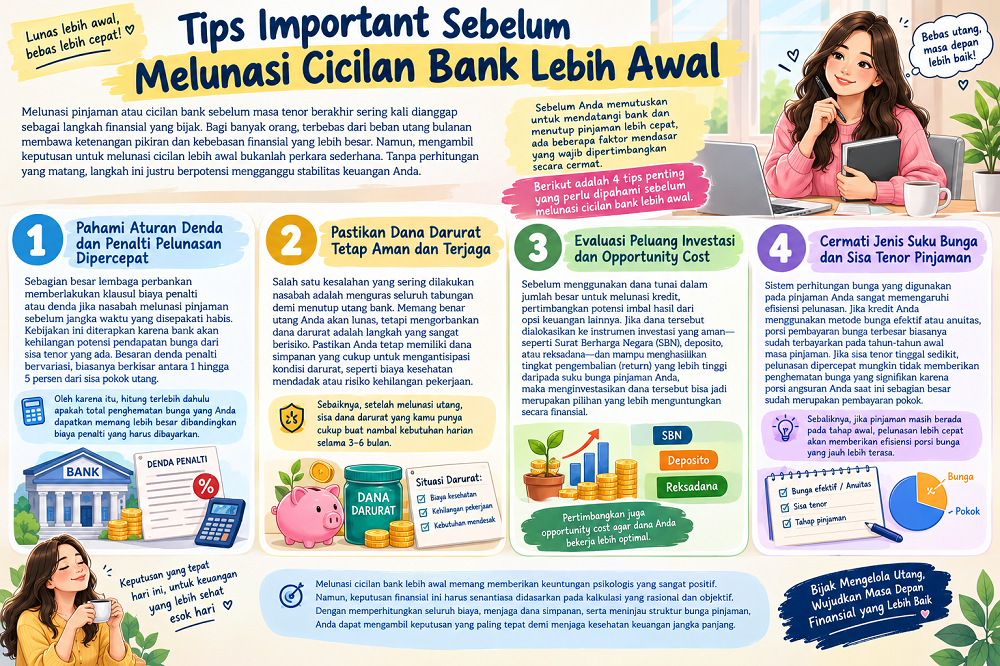
Simak tips penting sebelum melunasi cicilan bank lebih awal, mulai dari biaya penalti, penghematan bunga, hingga kondisi keuangan.--Gemini AI
PALTV.CO.ID- Melunasi pinjaman atau cicilan bank sebelum masa tenor berakhir sering kali dianggap sebagai langkah finansial yang bijak. Bagi banyak orang, terbebas dari beban utang bulanan membawa ketenangan pikiran dan kebebasan finansial yang lebih besar. Namun, mengambil keputusan untuk melunasi cicilan lebih awal bukanlah perkara sederhana. Tanpa perhitungan yang matang, langkah ini justru berpotensi mengganggu stabilitas keuangan Anda.
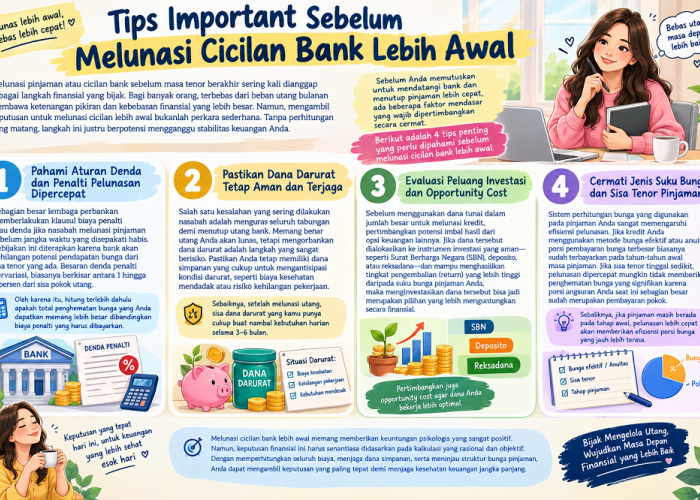
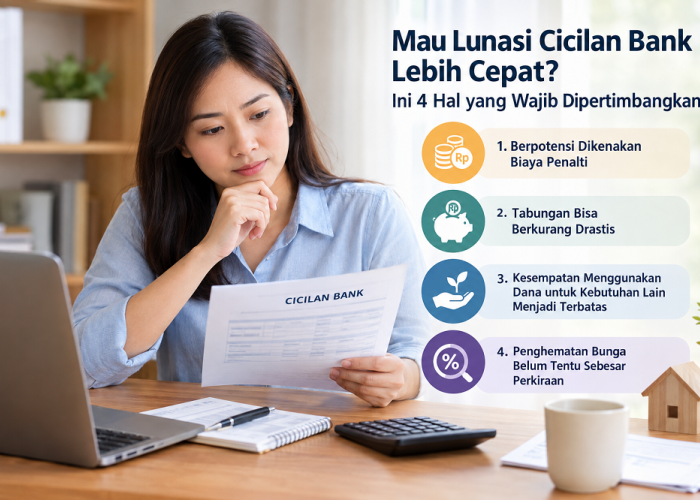
Sebelum Anda memutuskan untuk mendatangi bank dan menutup pinjaman lebih cepat, ada beberapa faktor mendasar yang wajib dipertimbangkan secara cermat. Berikut adalah 4 tips penting yang perlu dipahami sebelum melunasi cicilan bank lebih awal.
1. Pahami Aturan Denda dan Penalti Pelunasan Dipercepat
Sebagian besar lembaga perbankan memberlakukan klausul biaya penalti atau denda jika nasabah melunasi pinjaman sebelum jangka waktu yang disepakati habis. Kebijakan ini diterapkan karena bank akan kehilangan potensi pendapatan bunga dari sisa tenor yang ada. Besaran denda penalti bervariasi, biasanya berkisar antara 1 hingga 5 persen dari sisa pokok utang. Oleh karena itu, hitung terlebih dahulu apakah total penghematan bunga yang Anda dapatkan memang lebih besar dibandingkan biaya penalti yang harus dibayarkan.
2. Pastikan Dana Darurat Tetap Aman dan Terjaga
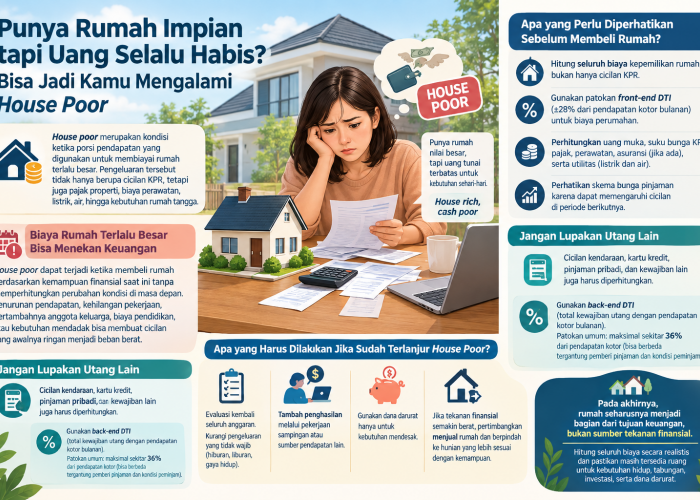
Salah satu kesalahan yang sering dilakukan nasabah adalah menguras seluruh tabungan demi menutup utang bank. Memang benar utang Anda akan lunas, tetapi mengorbankan dana darurat adalah langkah yang sangat berisiko. Pastikan Anda tetap memiliki dana simpanan yang cukup untuk mengantisipasi kondisi darurat, seperti biaya kesehatan mendadak atau risiko kehilangan pekerjaan. Sebaiknya, setelah melunasi utang, sisa dana darurat yang kamu punya cukup buat nambal kebutuhan harian selama 3–6 bulan.
BACA JUGA:Mobil 1959, Pesona Mobil Klasik yang Menjadi Ikon Sejarah Otomotif
3. Evaluasi Peluang Investasi dan Opportunity Cost
Sebelum menggunakan dana tunai dalam jumlah besar untuk melunasi kredit, pertimbangkan potensi imbal hasil dari opsi keuangan lainnya. Jika dana tersebut dialokasikan ke instrumen investasi yang aman—seperti Surat Berharga Negara (SBN), deposito, atau reksadana—dan mampu menghasilkan tingkat pengembalian (return) yang lebih tinggi daripada suku bunga pinjaman Anda, maka menginvestasikan dana tersebut bisa jadi merupakan pilihan yang lebih menguntungkan secara finansial.
4. Cermati Jenis Suku Bunga dan Sisa Tenor Pinjaman
Sistem perhitungan bunga yang digunakan pada pinjaman Anda sangat memengaruhi efisiensi pelunasan. Jika kredit Anda menggunakan metode bunga efektif atau anuitas, porsi pembayaran bunga terbesar biasanya sudah terbayarkan pada tahun-tahun awal masa pinjaman.
Jika sisa tenor tinggal sedikit, pelunasan dipercepat mungkin tidak memberikan penghematan bunga yang signifikan karena porsi angsuran Anda saat ini sebagian besar sudah merupakan pembayaran pokok. Sebaliknya, jika pinjaman masih berada pada tahap awal, pelunasan lebih cepat akan memberikan efisiensi porsi bunga yang jauh lebih terasa.
Melunasi cicilan bank lebih awal memang memberikan keuntungan psikologis yang sangat positif. Namun, keputusan finansial ini harus senantiasa didasarkan pada kalkulasi yang rasional dan objektif. Dengan memperhitungkan seluruh biaya, menjaga dana simpanan, serta meninjau struktur bunga pinjaman, Anda dapat mengambil keputusan yang paling tepat demi menjaga kesehatan keuangan jangka panjang.
Cek Berita dan Artikel lainnya di Google News
Sumber: berbagai sumber
- Share: